汽车保险费用种类多样,主要包括交强险和商业险两大类,交强险是国家强制性购买的险种,费用固定,商业险则可根据车主需求选择购买,包括车辆损失险、第三者责任险、车上人员责任险等,汽车保险费用还会受到车辆型号、使用性质、保险金额等因素的影响,总体而言,汽车保险费用涵盖了多种费用种类,旨在保障车主在意外事故中的权益和损失,摘要控制在100-200字之间。
汽车保险是为了保障车辆在意外事故发生时,对车辆损失、第三方责任等进行经济赔偿的一种保险,购买汽车保险时,费用种类多样,涉及多个因素,本文将详细介绍汽车保险一般涵盖的费用种类,以帮助车主们更好地了解并选择适合自己的保险方案。
汽车保险费用种类
交强险
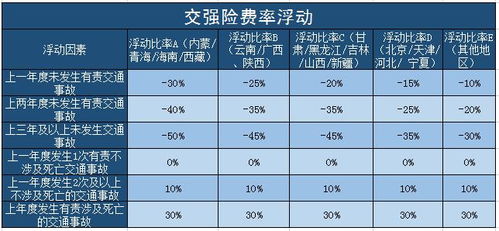
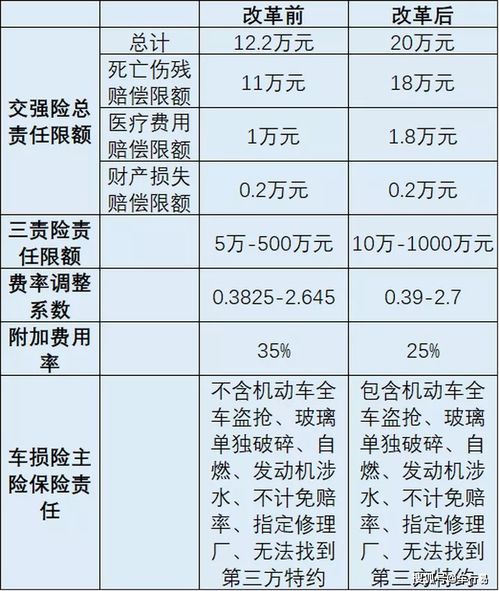
交强险是车主必须购买的保险,费用标准由国家统一规定,主要涵盖以下内容:
第三者责任险
第三者责任险是交强险的补充,主要承担因车辆意外事故导致的第三方人身伤亡和财产损失,费用根据赔偿限额而定,常见的赔偿限额有5万、10万、20万、50万等档次。
车损险
车损险是保障车辆本身的保险,涵盖了因意外事故、自然灾害(如火灾、冰雹等)等原因导致的车辆损失,费用根据车辆价值以及保险公司的费率表计算。
盗抢险
盗抢险是保障车辆被盗或被抢的保险,费用根据车辆价值以及保险公司的费率表计算,同时也会考虑车辆的使用性质、停放地点等因素。
车上人员责任险
车上人员责任险是保障车辆内乘客的保险,涵盖了因车辆事故导致的乘客伤亡,费用根据每座位保额计算,常见保额有1万、2万等档次。
玻璃单独破碎险
玻璃单独破碎险是保障车辆挡风玻璃和车窗玻璃的保险,费用根据车辆价值以及保险公司的费率表计算。
自燃损失险
自燃损失险是保障因车辆电气系统、供油系统等原因导致的自燃损失的保险,费用根据车辆价值以及保险公司的费率表计算,某些保险公司还可能考虑车辆的使用年限等因素。
不计免赔特约险
不计免赔特约险是一种附加险,购买后可以在事故中获得全额赔偿,无需承担免赔部分,费用通常为主险保费的百分比。
汽车保险费用计算方式及影响因素
汽车保险费用的计算涉及多个因素,主要包括:车辆价值、车型、使用性质、驾驶人的年龄、驾驶经验、事故记录等,不同保险公司的费率表也可能存在差异,车主在选择保险方案时,需综合考虑自身需求和预算,选择合适的保险产品。
如何降低汽车保险费用
汽车保险费用涵盖多种类型,包括交强险、第三者责任险、车损险等,车主在选择保险方案时,需综合考虑自身需求和预算,选择合适的保险产品,通过提高自付额度、安全驾驶和比较不同保险公司费率等方式降低保险费用,希望本文能帮助车主们更好地了解汽车保险费用相关知识,为购车保险提供有益的参考。