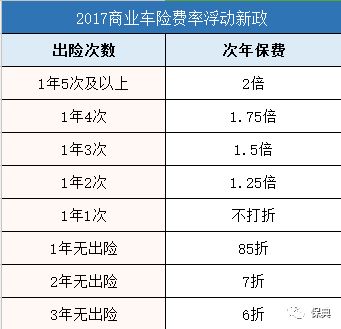
汽车保险第二次收费因多种因素而异,包括车辆型号、保险类型、保险公司、驾驶记录等,本文全面解读汽车保险费用因素,介绍不同因素对保险费用的影响,如车辆价值、保险责任范围等,具体费用需根据具体情况而定,建议车主在购买汽车保险时,根据自身需求和预算,选择合适的保险方案。
汽车保险是车主为了规避风险而购买的一种保障,在汽车保险领域,许多车主对第一次购买汽车保险时的费用记忆犹新,而对于汽车保险第二次收费多少则存在诸多疑问,本文旨在全面解读汽车保险费用因素,帮助车主更好地了解汽车保险第二次收费的相关情况。
汽车保险费用因素
汽车保险第二次收费与第一次的关系
汽车保险第二次收费与第一次的关系主要取决于车辆价值、保险类型、保险期限、车主个人信息、车辆使用性质及地域因素等费用因素的变化,若以上因素在第二次购买保险时与第一次相同,则保险费用可能相差不大,若这些因素发生变化,如车辆价值升高、保险类型增加、保险期限延长等,则第二次保险费用可能会有所增加。
如何降低汽车保险费用
汽车保险第二次收费多少的实际案例
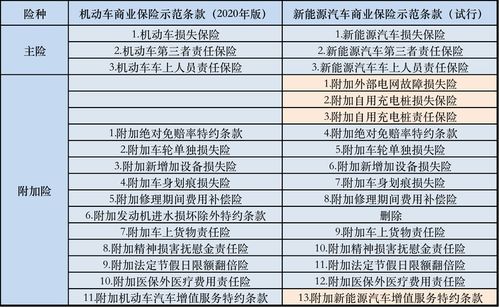
以某车主为例,其第一次购买汽车保险时选择了交强险和车损险、第三者责任险等商业险,保险期限为一年,在第二次购买保险时,由于车辆价值有所升高,且增加了新的保险类型,如玻璃单独破碎险,保险期限也延长至两年,因此其第二次保险费用较第一次有所上升。
汽车保险第二次收费多少受多种因素影响,包括车辆价值、保险类型、保险期限、车主个人信息、车辆使用性质及地域因素等,车主在购买汽车保险时,应根据自身实际情况选择合适的保险产品及类型,并关注不同保险公司的保费策略,以节省保费支出,保持良好的驾驶习惯和安全记录,也有助于降低保险费用。
汽车保险第二次收费多少并非固定不变,车主在购买汽车保险时应充分了解相关费用因素,做到心中有数,通过比较不同保险公司的产品及价格、选择合适的保险类型、保持良好的驾驶习惯等方式,可以有效降低汽车保险费用。